Domain vergrößerungsfaktor.de kaufen?
Wir ziehen mit dem Projekt
vergrößerungsfaktor.de um.
Sind Sie am Kauf der Domain
vergrößerungsfaktor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vergrößerungsfaktor.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **


Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
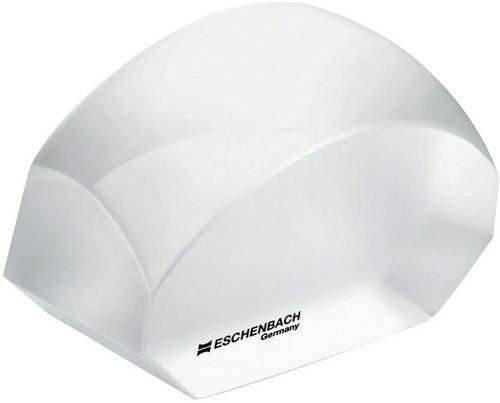
Eschenbach 1436 Hellfeldlupe Vergrößerungsfaktor: 2.2 xWenn die Schrift zu klein wird, oder feine Details nicht mehr erkennbar sind, wird eine Lupe benötigt. Eschenbach Lupen und Lesegläser sind Qualitätsprodukte made in germany mit präziser Linsenfertigung für Ihr empfindliches Auge. Hellfeldlupen bieten besondere Vorteile, wie das zitterfreie Bild durch die aufgesetzte Führung auf dem Lesegut, die außergewöhnlich hohe Bildbrillanz und die doppelt so hohe Flächen-helligkeit der Abbildung im Vergleich der Umgebungshelligkeit, die durch die Lichtbündelung entsteht. Zudem sind die Bild- und die Objektlage nahezu in einer Ebene, was zu besonders ermüdungsfreien Lesen führt. Das Modell makro-plus aspheric bietet eine besonders komfortable Lesehaltung durch beuemen Schrägeinblick. Bei Linsenmaßen von 90x35x70mm wird eine Vergrößerung im Maßstab 1 zu 2,2x. erreicht und die Textzeilen vieler Tageszeitungen sind im Ganzen erkennbar. Die Auslieferung der Hellfeldlupen aus dem Hause Eschenbach erfolgt im Mikrofaserbeutel, der sich auch zur Linsenreinigung eignet.90,55 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eschenbach 1426 Hellfeldlupe Vergrößerungsfaktor: 1.8 xWenn die Schrift zu klein wird, oder feine Details nicht mehr erkennbar sind, wird eine Lupe benötigt. Eschenbach Lupen und Lesegläser sind Qualitätsprodukte made in germany mit präziser Linsenfertigung für Ihr empfindliches Auge. Hellfeldlupen bieten besondere Vorteile, wie das zitterfreie Bild durch die aufgesetzte Führung auf dem Lesegut, die außergewöhnlich hohe Bildbrillanz und die doppelt so hohe Flächen-helligkeit der Abbildung im Vergleich der Umgebungshelligkeit, die durch die Lichtbündelung entsteht. Zudem sind die Bild- und die Objektlage nahezu in einer Ebene, was zu besonders ermüdungsfreien Lesen führt. Das Modell makro-plus bietet eine besonders komfortable Lesehaltung durch beuemen Schrägeinblick. Bei Linsenmaßen von 65x36x46mm wird eine Vergrößerung im Maßstab 1 zu 1,8x. erreicht. Die Auslieferung der Hellfeldlupen aus dem Hause Eschenbach erfolgt im Mikrofaserbeutel, der sich auch zur Linsenreinigung eignet.71,55 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
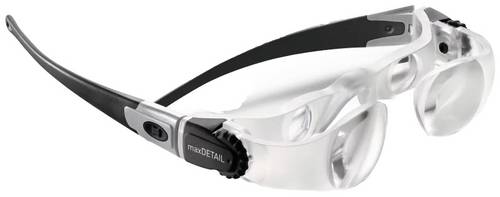
Eschenbach 1624511 Lupenbrille Vergrößerungsfaktor: 2 xMit maxDETAIL lesen Sie doppelt so groß und ohne die Augen anzustrengen. Kreuzworträtsel und Arbeiten im Greifraum, egal ob in Hobby oder Beruf, gehen dank der zweifachen Vergrößerung leicht von der Hand. Bei der Entwicklung standen ein modernes Design und die gute, einfache Anwendung im Vordergrund. Die Optik von maxDETAIL ist für eine Entfernung von ca. 40 cm bestimmt und besitzt einen Dioptrienausgleich (Ausgleichsmöglichkeit einer Fehlsichtigkeit) von -3,00 dpt bis +3,00 dpt, der für beide Augen unabhängig voneinander eingestellt werden kann. Sie können mit Hilfe des Dioptrienausgleichs die Anwendungsentfernung leicht variieren.89,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eschenbach Skalenlupe 115410 Vergrößerungsfaktor 10x Ø23mm)Einleitung Für technische Berufe • Dermatologie • Druckindustrie • für Labor • Fertigung und Prüfen. Verzeichnungsfreie und gestochen scharfe Abbildung. Präzise Scharfeinstellung über griffigen Fokussierring. Vergrößerung durch Präzisionsglaslinse. Feste Kunststoffbox zur sicheren Aufbewahrung und mit Platz für weitere Messskalen. Mit Präzisionsskala für verschiedene Anwendungen Messbereich 20 mm • 1/10 mm Teilung. Nicht kalibriert und nicht kalibrierbar. (115410)94,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **


Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Vergrößerungsglas mit Licht - Schreibtischlampe mit Vergrößerungsfunktion - Für präzises Arbeiten - Flexibler Schwanenhals - 10-fache Vergrößerung - RotErleichtern Sie Ihre Arbeit und Hobbys mit dieser vielseitigen Lupe mit Licht und Stativ. Haben Sie Schwierigkeiten, feine Details beim Basteln, Lesen oder bei Ihren Hobbys zu erkennen? Dieses Produkt kombiniert eine leistungsstarke 10-fache Vergrößerung mit einer echten 3,75 Zoll großen Glaslinse, ideal für detailreiche Arbeiten wie Miniaturmalerei, Schmuckherstellung, Löten, Lesen und Nähen. Der einzigartige, flexible Schwanenhals mit integrierten Bedienelementen ermöglicht eine einfache Anpassung der 5 Farbmodi und der stufenlos regelbaren Helligkeit, sodass Sie immer die perfekte Beleuchtung haben. Das innovative Clip-Design sorgt für einen stabilen Halt auf Ihrem Schreibtisch oder Ihrer Werkbank, ohne die Oberfläche zu beschädigen, wodurch Ihre Hände frei bleiben für optimalen Komfort und Effizienz. Ein besonderes Merkmal ist der Schwanenhals mit Knopfbedienelementen zur direkten Anpassung von Lichtfarbe und Helligkeit, was ein großer Vorteil gegenüber Lampen mit Kabelbedienung is396,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dan-MIRROR Überwachungs- und Kontrollspiegel aus Acrylglas, mit Vergrößerungseffekt, BxH 900 x 600 mmÜberwachungs- und Kontrollspiegel aus Acrylglas, mit Vergrößerungseffekt, BxH 900 x 600 mm. Anlieferung = montiert. Form = rechteckig. Höhe = 600 mm. Breite = 900 mm. Max. Beobachtungsabstand = 1 m. Gewicht = 4.2 kg. Einsatzort = Innenbereich. Rahmenmaterial = PVC. Farbe = schwarz. Material = Acrylglas. Produkttyp = Industriespiegel. Zolltarifnummer = 39269097. Herkunftsland = DNK. Bruttogewicht = 4.4 kg. Gewicht = 4.2 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Mit Vergrößerungseffekt für Produktionslinien. Bestens geeignet für die Qualitätskontrolle und Produktionsabläufe. Vergrößerungseffekt zur Steigerung der Kontrollgenauigkeit. Hergestellt aus schlagfestem und bruchsicherem Acrylglas. Der Überwachungs- und Kontrollspiegel aus Acrylglas bietet eine zuverlässige Lösung zur visuellen Kontrolle in Produktionsbereichen. Dank seiner speziellen Innenwölbung erzeugt der Beobachtungsspiegel ein vergrößertes Spiegelbild , das selbst kleinste Details sichtbar macht. Dies ermöglicht eine deutlich höhere Kontrollgenauigkeit entlang von Produktionslinien und unterstützt effektiv die Qualitätssicherung. Hergestellt aus schlagfestem, bruchsicherem Acrylglas ist der Industriespiegel besonders langlebig und widerstandsfähig gegenüber mechanischen Einflüssen. Der robuste PVC-Rahmen sorgt für zusätzliche Stabilität und schützt die Spiegelkante zuverlässig. Die mitgelieferte Teleskop-Wandhalterung erlaubt eine flexible Montage und eine passgenaue Ausrichtung für verschiedene Einsatzbereiche. Ob zur Überwachung von Arbeitsprozessen oder zur Verbesserung der Sicht in verwinkelten Produktionszonen: Dieser Beobachtungsspiegel ist ein funktionales Hilfsmittel für industrielle Anwendungen, bei denen Präzision und Sicherheit gefragt sind. Angaben zum Beobachterabstand sind empfohlene Richtwerte.458,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eschenbach 1436 Hellfeldlupe Vergrößerungsfaktor: 2.2 xWenn die Schrift zu klein wird, oder feine Details nicht mehr erkennbar sind, wird eine Lupe benötigt. Eschenbach Lupen und Lesegläser sind Qualitätsprodukte made in germany mit präziser Linsenfertigung für Ihr empfindliches Auge. Hellfeldlupen bieten besondere Vorteile, wie das zitterfreie Bild durch die aufgesetzte Führung auf dem Lesegut, die außergewöhnlich hohe Bildbrillanz und die doppelt so hohe Flächen-helligkeit der Abbildung im Vergleich der Umgebungshelligkeit, die durch die Lichtbündelung entsteht. Zudem sind die Bild- und die Objektlage nahezu in einer Ebene, was zu besonders ermüdungsfreien Lesen führt. Das Modell makro-plus aspheric bietet eine besonders komfortable Lesehaltung durch beuemen Schrägeinblick. Bei Linsenmaßen von 90x35x70mm wird eine Vergrößerung im Maßstab 1 zu 2,2x. erreicht und die Textzeilen vieler Tageszeitungen sind im Ganzen erkennbar. Die Auslieferung der Hellfeldlupen aus dem Hause Eschenbach erfolgt im Mikrofaserbeutel, der sich auch zur Linsenreinigung eignet.90,55 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eschenbach 1426 Hellfeldlupe Vergrößerungsfaktor: 1.8 xWenn die Schrift zu klein wird, oder feine Details nicht mehr erkennbar sind, wird eine Lupe benötigt. Eschenbach Lupen und Lesegläser sind Qualitätsprodukte made in germany mit präziser Linsenfertigung für Ihr empfindliches Auge. Hellfeldlupen bieten besondere Vorteile, wie das zitterfreie Bild durch die aufgesetzte Führung auf dem Lesegut, die außergewöhnlich hohe Bildbrillanz und die doppelt so hohe Flächen-helligkeit der Abbildung im Vergleich der Umgebungshelligkeit, die durch die Lichtbündelung entsteht. Zudem sind die Bild- und die Objektlage nahezu in einer Ebene, was zu besonders ermüdungsfreien Lesen führt. Das Modell makro-plus bietet eine besonders komfortable Lesehaltung durch beuemen Schrägeinblick. Bei Linsenmaßen von 65x36x46mm wird eine Vergrößerung im Maßstab 1 zu 1,8x. erreicht. Die Auslieferung der Hellfeldlupen aus dem Hause Eschenbach erfolgt im Mikrofaserbeutel, der sich auch zur Linsenreinigung eignet.71,55 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Eschenbach 1624511 Lupenbrille Vergrößerungsfaktor: 2 xMit maxDETAIL lesen Sie doppelt so groß und ohne die Augen anzustrengen. Kreuzworträtsel und Arbeiten im Greifraum, egal ob in Hobby oder Beruf, gehen dank der zweifachen Vergrößerung leicht von der Hand. Bei der Entwicklung standen ein modernes Design und die gute, einfache Anwendung im Vordergrund. Die Optik von maxDETAIL ist für eine Entfernung von ca. 40 cm bestimmt und besitzt einen Dioptrienausgleich (Ausgleichsmöglichkeit einer Fehlsichtigkeit) von -3,00 dpt bis +3,00 dpt, der für beide Augen unabhängig voneinander eingestellt werden kann. Sie können mit Hilfe des Dioptrienausgleichs die Anwendungsentfernung leicht variieren.89,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Eschenbach Skalenlupe 115410 Vergrößerungsfaktor 10x Ø23mm)Einleitung Für technische Berufe • Dermatologie • Druckindustrie • für Labor • Fertigung und Prüfen. Verzeichnungsfreie und gestochen scharfe Abbildung. Präzise Scharfeinstellung über griffigen Fokussierring. Vergrößerung durch Präzisionsglaslinse. Feste Kunststoffbox zur sicheren Aufbewahrung und mit Platz für weitere Messskalen. Mit Präzisionsskala für verschiedene Anwendungen Messbereich 20 mm • 1/10 mm Teilung. Nicht kalibriert und nicht kalibrierbar. (115410)94,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.